
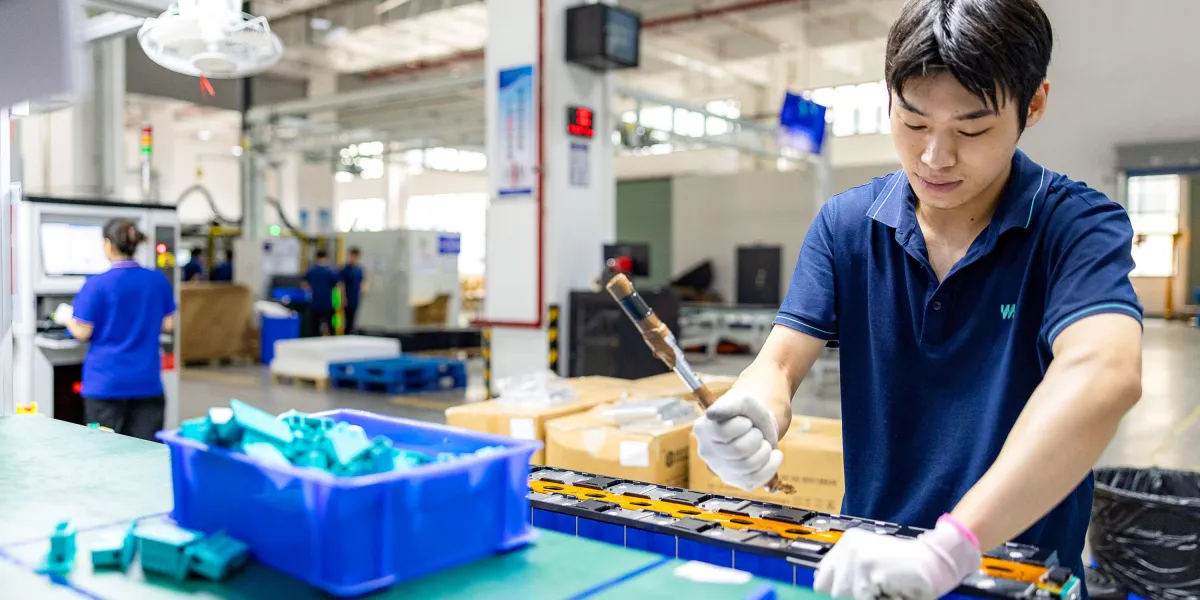
编者按:固态电池长期被视为动力电池的“终极方案”,但全固态量产迟迟未能落地。在此背景下,半固态路线成为从实验室走向生产线最现实的一座桥。中国厂商卫蓝新能源,正是这条桥上最受关注的名字之一。
我们身边的交通工具正在集体“通电”:载着通勤者回家的电动车、跨越国境运送货物的货轮、在农田上方盘旋的植保无人机。电动化的边界不断外扩,动力电池也随之承受越来越大的压力——既要跑得更远,又要足够安全,还不能太重。
总部位于北京的卫蓝新能源(WeLion New Energy)认为,答案藏在电解质里。这家公司主攻半固态电池,试图用固液混合的电解质体系,替代传统锂离子电池中大量可燃的液态电解液,从而在安全性、能量密度和量产可行性之间取得平衡。
半固态:不是全固态,但已经不一样
传统锂离子电池由正极、负极、隔膜和液态电解液构成。液态电解液负责在正负极之间搬运锂离子,但它本身易燃,一旦电池内部短路、过热或受到穿刺,就可能引发热失控,进而起火。全固态电池试图用固态电解质彻底取代它,问题是界面阻抗大、工艺复杂、成本高昂,至今难以大规模量产。
半固态电池走的是一条折中路线:保留少量液态成分以维持良好的离子导通,同时通过凝胶化、原位固化等手段,把大部分电解液“锁”在固态结构中。这样一来,可燃烧的游离液体大幅减少,热失控的门槛被抬高;同时,由于可以采用更高容量的正负极材料,电池的能量密度也能明显超过主流液态锂电。
“半固态不是过渡期的妥协,而是一个可以立即交付给市场的工程答案。”——业内对这条技术路线的普遍评价
卫蓝的技术底牌
卫蓝新能源成立于2016年,脱胎于中国科学院物理研究所的固态电池研究团队,是国内最早一批专注于固态电池产业化的企业。公司同时布局半固态与全固态两条产品线,前者已经进入装车阶段,后者则面向更远的未来。
其半固态电芯的核心思路,是在高镍正极与硅碳负极体系上引入原位固化的凝胶电解质。相比传统电芯,这类产品在能量密度上可达每公斤300瓦时以上,同时通过针刺、过充等安全测试的表现更为从容。对于整车厂而言,这意味着在同等重量下可以塞进更多电量,或者在同等续航下减轻车重、降低能耗。
值得注意的是,卫蓝并非只做电芯。它还围绕材料、工艺和设备构建了一套相对完整的制造体系,并与多家整车企业建立了合作关系,产品已进入乘用车、eVTOL(电动垂直起降飞行器)、无人机以及船舶等多个应用场景。
为什么天空和水面同样重要
如果说乘用车是半固态电池的“主战场”,那么航空与航运则是它价值被放大的地方。
电动飞机和大型无人机对重量极其敏感。航空领域有一句行话:每减轻一公斤,都是钱。电池能量密度的每一次提升,都会直接转化为载荷能力或航程的跃升。而在这类场景中,安全性要求的严苛程度也远超地面交通工具——空中没有靠边停车的选项。半固态电池在热稳定性上的优势,恰好切中这一痛点。
船舶电动化同样如此。内河与近海船舶的电动化正在加速,但船用电池舱空间有限、维护困难,对循环寿命和本征安全的要求更高。能量密度更高、起火风险更低的电池,能让电动船的续航与舱内布置都更从容。
赛道拥挤,胜负未定
半固态并非卫蓝一家的专利。日本、韩国、欧洲以及中国本土的电池巨头,都在固态与半固态方向上投入重金。丰田、日产、三星SDI等企业公布了全固态量产时间表,宁德时代、蜂巢能源等中国厂商也在推进各自的凝聚态或半固态产品。
卫蓝的优势在于“早”和“专”:更早进入装车验证,更聚焦于这条技术路线。但挑战同样明确——产能爬坡、良率控制、成本下降,任何一项都足以决定一家电池企业的生死。半固态电芯目前的制造成本仍高于成熟液态体系,如何在大规模量产中把成本压到整车厂可接受的水平,是接下来几年最关键的考题。
结语
电池技术的演进从来不是一场短跑,而是一场关于材料、工艺与规模的长跑。半固态电池未必是终局,但它很可能是通向终局的一段必经之路。卫蓝新能源能否把先发优势转化为持续的产业地位,取决于它能否把实验室里的性能指标,变成产线上稳定下线的产品。而这,恰恰是过去十年里,无数电池创业公司倒在的地方。
本文编译自 MIT Technology Review
© 2026 Winzheng.com 赢政天下 | 转载请注明来源并附原文链接